Ejerskifteforsikring er en af de forsikringstyper, der oftest skaber forvirring hos både købere og sælgere af bolig i Danmark. Mange tror fejlagtigt, at forsikringen dækker alt, hvad der kan gå galt med boligen efter overtagelsen, mens andre slet ikke forstår, hvorfor de skal betale halvdelen af en forsikring, de ikke selv har valgt. I denne artikel gennemgår vi grundigt, hvad en ejerskifteforsikring egentlig dækker, hvad den ikke dækker, hvorfor tilstandsrapporten spiller en afgørende rolle, hvad forsikringen koster, og om du som køber overhovedet skal takke ja til den.
- Ejerskifteforsikringen dækker skjulte skader og fejl, der ikke kunne opdages ved en almindelig gennemgang af boligen.
- Forsikringen er kun gyldig, hvis der foreligger en lovlig tilstandsrapport og elinstallationsrapport.
- Sælger betaler typisk halvdelen af præmien, hvis køber vælger at tegne forsikringen inden for den fastsatte frist.
- Forsikringen fritager sælger for 10 års ansvar, men den fritager ikke sælger for at have handlet svigagtigt.
Ejerskifteforsikring: hvad dækker den egentlig?
En ejerskifteforsikring er en særlig forsikringstype, der gælder ved handel med brugte boliger i Danmark. Formålet er at beskytte køberen mod udgifter forbundet med skjulte skader og fejl, som hverken sælger eller den bygningssagkyndige kunne have opdaget på tidspunktet for handlen. Det kan for eksempel være rådskader i tagkonstruktionen, fugtproblemer i krybekælderen eller svigt i fundamentet, som først viser sig flere år efter overtagelsen.
Forsikringen tegnes typisk i forbindelse med en bolighandel, hvor sælger har fået udarbejdet en tilstandsrapport og en elinstallationsrapport gennem den såkaldte huseftersynsordning. Når disse betingelser er opfyldt, kan sælger fritages for det normale 10 årige ansvar, som ellers gælder efter købeloven, mens køber til gengæld får mulighed for at tegne en ejerskifteforsikring, der dækker de skader, sælger ikke længere hæfter for.
Konkret dækker en standard ejerskifteforsikring typisk:
- Skjulte fejl og mangler ved bygningens konstruktion, som ikke fremgår af tilstandsrapporten.
- Skader opstået på grund af fugt, råd eller svamp, der ikke kunne konstateres ved en visuel gennemgang.
- Udgifter til undersøgelse, reparation og eventuel genhusning i forbindelse med en dækningsberettiget skade.
- I visse tilfælde også dækning af følgeskader, som opstår som konsekvens af den oprindelige skjulte skade.
Det er vigtigt at forstå, at forsikringen ikke er en generel boligforsikring. Den supplerer den almindelige husforsikring og indboforsikring, og den har et helt specifikt formål: at dække den økonomiske risiko, der opstår, fordi sælgeren ikke længere kan gøres ansvarlig for skjulte mangler efter overtagelsen. Ifølge Wikipedias beskrivelse af ejerskifteforsikring er ordningen netop designet til at balancere risikoen mellem køber og sælger i en handel, hvor ingen af parterne kender boligens fulde tilstand på forhånd.
Hvad dækker ejerskifteforsikringen ikke
Mange nye boligejere oplever ubehagelige overraskelser, fordi de har en forventning om, at ejerskifteforsikringen dækker alt, hvad der går galt i huset. Sådan fungerer det desværre ikke. Forsikringen har en række klare undtagelser, som du skal kende, inden du tegner den.
Som udgangspunkt dækker ejerskifteforsikringen ikke:
- Skader og forhold, som allerede er beskrevet i tilstandsrapporten eller elinstallationsrapporten. Hvis skaden står sort på hvidt i rapporten, er den ikke “skjult”, og forsikringen træder derfor ikke til.
- Normal slitage og ælde. En forsikring dækker ikke, at tag, vinduer eller vvs-installationer med tiden bliver nedslidte, fordi det anses for en forventelig udvikling.
- Æstetiske eller kosmetiske forhold, som ikke påvirker boligens funktion eller sikkerhed.
- Skader på udenomsarealer som hegn, terrasser, udhuse og haveanlæg, medmindre disse specifikt er nævnt i policen.
- Skader, der skyldes manglende vedligeholdelse efter overtagelsesdagen.
- Forhold, som ikke er omfattet af selve huseftersynsordningen, for eksempel visse tekniske installationer eller bygninger opført efter særlige regler.
Det er også værd at bemærke, at forsikringsselskaberne ofte har forskellige dækningsomfang og undtagelser afhængigt af, hvilken police du vælger. Der findes typisk flere “pakker”, hvor den billigste har et begrænset dækningsomfang, mens en mere omfattende (og dyrere) forsikring dækker flere typer skader, herunder ofte også skorstene, svømmebassiner og udvendige kloakledninger. Du bør derfor altid sammenligne de konkrete vilkår, før du vælger forsikringsselskab, i stedet for blot at se på prisen.
Hvis du er i tvivl om, hvorvidt en konkret skade er dækket, kan du kontakte dit forsikringsselskab direkte, eller du kan søge rådgivning hos en uafhængig instans. Opstår der uenighed mellem dig og forsikringsselskabet om dækningen, kan sagen i sidste ende indbringes for Ankenævnet for Forsikring, som behandler klager på forsikringsområdet.
Hvorfor er tilstandsrapporten afgørende for dækningen
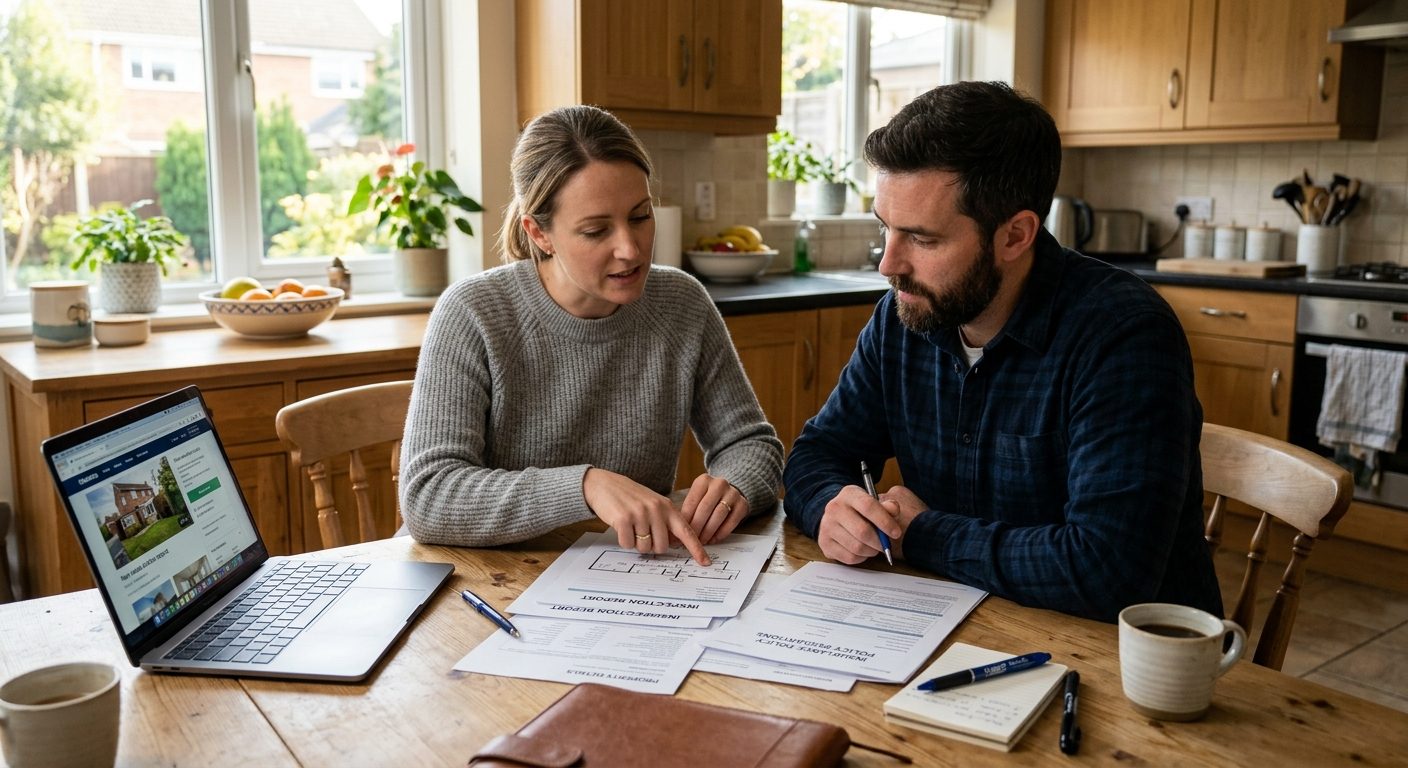
Tilstandsrapporten er fundamentet for hele ejerskifteforsikringens eksistens. Uden en gyldig tilstandsrapport og elinstallationsrapport kan sælger ikke blive fritaget for sit 10 årige ansvar, og uden denne fritagelse giver det heller ikke mening for køber at tegne en ejerskifteforsikring. De to dokumenter hænger med andre ord uløseligt sammen.
Hvad indeholder tilstandsrapporten
Tilstandsrapporten udarbejdes af en bygningssagkyndig, som gennemgår boligen grundigt og vurderer bygningsdelenes tilstand på en skala, hvor karaktererne spænder fra “ingen bemærkninger” til “kraftig kritisk”. Rapporten dækker blandt andet tag, ydervægge, fundament, kælder, vinduer, døre, installationer og udvendige forhold. Formålet er at give både køber og sælger et objektivt billede af boligens fysiske stand på undersøgelsestidspunktet.
Konsekvensen hvis noget er noteret i rapporten
Hvis den bygningssagkyndige har noteret en skade eller et kritisk forhold i rapporten, kan du som køber ikke efterfølgende kræve erstatning for netop dette forhold gennem ejerskifteforsikringen. Det skyldes, at skaden ikke længere anses for “skjult”, når den allerede er beskrevet og dermed kendt af begge parter ved handlens indgåelse. Det er derfor afgørende, at du som køber læser tilstandsrapporten grundigt igennem, inden du skriver under på købsaftalen, og gerne tager en byggesagkyndig med på en besigtigelse, hvis du er i tvivl om alvoren af noterede forhold.
Elinstallationsrapporten supplerer billedet
Elinstallationsrapporten fungerer på samme måde, men fokuserer udelukkende på boligens el installationer. Den udarbejdes af en autoriseret elinstallatør og afdækker fejl og mangler ved for eksempel sikringsskab, stikkontakter og ledningsføring. Ligesom med tilstandsrapporten gælder det, at forhold, der allerede er noteret heri, ikke er dækket af ejerskifteforsikringen.
Det er altså ikke forsikringsselskabet, der afgør, om en skade er “skjult” eller ej, men derimod hvorvidt forholdet fremgår af de to rapporter. Dette gør rapporterne til det vigtigste redskab, du har til at vurdere den reelle risiko ved en boligHandel, før du beslutter dig for at tegne en forsikring.
Hvad koster en ejerskifteforsikring
Prisen på en ejerskifteforsikring varierer betydeligt afhængigt af boligens alder, stand, størrelse, geografiske placering og ikke mindst hvilket dækningsomfang du vælger. Som tommelfingerregel kan du forvente en præmie, der ligger et sted mellem 5.000 og 25.000 kroner for en toårig dækningsperiode, men beløbet kan være både lavere og betydeligt højere afhængigt af boligens konkrete forhold.
Flere faktorer påvirker prisen:
- Boligens alder: Ældre huse har generelt en højere risiko for skjulte skader, hvilket typisk gør forsikringen dyrere.
- Tilstandsrapportens karakterer: Jo flere kritiske forhold, der er noteret, desto højere bliver præmien ofte, da risikoen for forsikringsselskabet vurderes at være større.
- Boligtype: Stuehuse, ældre bindingsværkshuse og huse med stråtag koster typisk mere at forsikre end nyere parcelhuse.
- Dækningsperiode: De fleste forsikringer løber i fem år, men præmien betales ofte forud for de første to år, hvorefter prisen kan stige for de resterende år.
- Selvrisiko: En højere selvrisiko sænker typisk den årlige præmie, men øger din egenbetaling, hvis skaden indtræffer.
Det er vigtigt at huske, at sælger som udgangspunkt skal betale halvdelen af præmien for de første to år, hvis køber vælger at tegne forsikringen inden for seks uger efter overtagelsesdagen, og det fremgår af købsaftalen, at sælger er indstillet på at betale sin andel. Denne regel er indført for at give sælger et reelt incitament til at få udarbejdet tilstandsrapport og elinstallationsrapport, da sælger samtidig opnår ansvarsfritagelse ved ordningen.
Når du indhenter tilbud på en ejerskifteforsikring, bør du altid bede om tilbud fra flere selskaber, da priserne kan variere mærkbart for samme bolig og dækningsgrad. Mange ejendomsmæglere og bygningssagkyndige kan hjælpe med at indhente sammenlignelige tilbud, men du har altid ret til selv at vælge forsikringsselskab uafhængigt af mæglerens anbefaling.
Skal du som køber sige ja til forsikringen
Dette er formentlig det spørgsmål, de fleste boligkøbere står tilbage med. Svaret afhænger af flere konkrete forhold, men der er nogle generelle pejlemærker, du kan tage udgangspunkt i.
Argumenter for at tegne forsikringen
- Du får økonomisk tryghed mod uforudsete og potentielt meget store udgifter til skjulte skader, som ellers kunne koste dig hundredtusindvis af kroner at udbedre.
- Sælger betaler typisk halvdelen af præmien, hvilket gør forsikringen relativt billig i forhold til den risiko, den afdækker.
- Du slipper for en langvarig og ofte opslidende juridisk tvist med en sælger, der i forvejen er fritaget for ansvar.
- Særligt ved ældre huse, hvor der er flere kritiske bemærkninger i tilstandsrapporten, kan forsikringen vise sig at være en god investering.
Argumenter mod at tegne forsikringen
- Hvis boligen er forholdsvis ny og tilstandsrapporten er næsten fri for anmærkninger, kan risikoen for skjulte skader være så lav, at forsikringen sjældent udbetaler erstatning.
- Forsikringen dækker ikke alt, og mange oplever, at netop den skade, de får, falder uden for dækningen, fordi den enten var nævnt i rapporten eller faldt under en undtagelse.
- Prisen for forsikringen stiger typisk efter de første to år, hvilket kan gøre den dyrere i det lange løb, end mange forventer.
En god tommelfingerregel er at se nøje på tilstandsrapportens karakterer. Er der mange “K2” eller “K3” bemærkninger (altså kritiske skader), bør du overveje forsikringen grundigt, da disse ofte signalerer en bolig med en vis alder og generel risiko for skjulte følgeproblemer. Du bør også overveje din egen økonomiske buffer. Har du ikke mulighed for at håndtere en uventet regning på 100.000 til 200.000 kroner, kan forsikringen give dig en vigtig økonomisk sikkerhedsnet, mens du i øvrigt bruger energien på at gøre huset til et hjem, for eksempel ved at vælge de rette farver til dit hjem eller indrette en hyggelig stue.
Når de praktiske og økonomiske forhold omkring forsikringen er afklaret, kan du med god samvittighed kaste dig over de mere glædelige dele af boligkøbet, som at skabe en hyggekrog hjemme eller tænke over, hvordan soveværelset bedst muligt understøtter en god nattesøvn. Faktisk har indretningen af selve soveværelset og valg af seng stor betydning for din komfort, og det er værd at vide, hvad din seng egentlig gør ved din kropstemperatur om natten, når du planlægger indretningen af dit nye hjem.
For yderligere uafhængig rådgivning om boligkøb, tilstandsrapporter og ejerskifteforsikring kan du med fordel orientere dig hos Bolius, som løbende udgiver guides og vejledninger målrettet danske boligejere og boligkøbere.
Ofte stillede spørgsmål
Er ejerskifteforsikring lovpligtig i Danmark?
Nej, ejerskifteforsikring er ikke lovpligtig. Det er en frivillig ordning, som køber kan vælge at tegne i forbindelse med en bolighandel, hvor sælger har fået udarbejdet tilstandsrapport og elinstallationsrapport. Mange vælger dog forsikringen på grund af den økonomiske tryghed, den giver, og fordi sælger typisk dækker halvdelen af udgiften.
Hvor lang tid har jeg til at tegne ejerskifteforsikring?
Som køber har du som udgangspunkt seks uger fra overtagelsesdagen til at tegne en ejerskifteforsikring, hvis du vil have sælger til at betale sin andel af præmien. Fristen fremgår typisk af købsaftalen, og det anbefales at afklare forholdet, inden du underskriver den endelige aftale om boligkøbet.
Kan jeg få erstatning, hvis skaden allerede var kendt ved handlen?
Nej, hvis skaden allerede fremgår af tilstandsrapporten eller elinstallationsrapporten, anses den ikke for skjult, og forsikringen dækker derfor ikke. Det er netop derfor, at rapporterne bør læses grundigt igennem, inden du beslutter dig for at købe boligen og tegne en ejerskifteforsikring.
Hvad sker der, hvis sælger nægter at betale sin del af forsikringen?
Hvis det fremgår af købsaftalen, at sælger skal betale halvdelen af præmien, og sælger alligevel nægter, kan du som køber søge juridisk rådgivning hos din advokat eller ejendomsmægler. I praksis er det sjældent et problem, da forpligtelsen typisk er skrevet direkte ind i den underskrevne købsaftale og dermed er juridisk bindende for begge parter.