
Annonce – sponsoreret indhold.
At investere overskud fra boligsalg kræver en anden tilgang end almindelig opsparing. Når du har solgt din bolig og venter på at flytte ind i den næste, står du med en sum penge, der hverken bør samle støv på en lavtforrentet konto eller bindes i risikable investeringer med ukendt udløbsdato. Perioden mellem to boliger — hvad enten den varer tre måneder eller to år — kræver en gennemtænkt strategi, der balancerer afkast med tilgængelighed. Denne guide hjælper dig med at vurdere dine muligheder, forstå risikoen ved forskellige placeringer og træffe beslutninger, der passer til din konkrete situation og tidshorisont.
- Din tidshorisont til næste boligkøb afgør, hvor stor en del af overskuddet du kan investere — og hvor resten bør stå sikkert
- Penge du skal bruge inden for 12 måneder bør som hovedregel ikke placeres i aktier, men i kontante alternativer med lavere risiko
- En mindre del af overskuddet kan investeres langsigtet, hvis du har råd til at lade den stå i flere år uafhængigt af boligkøbet
- Søg individuel rådgivning hos bank eller uafhængig rådgiver — særligt ved større beløb og kompleks økonomi
Hvorfor tidshorisont er afgørende når du investerer overskud fra boligsalg
Det første spørgsmål du skal stille dig selv er ikke “hvilke aktier skal jeg købe?” eller “hvilken konto giver bedst rente?”. Det er: Hvornår skal jeg bruge pengene? Svaret på det spørgsmål styrer alle de efterfølgende beslutninger.
Tidshorisonten opdeler sig typisk i tre scenarier for boligsælgere:
- Kort horisont (0-6 måneder): Du har allerede fundet den nye bolig eller forventer at gøre det snart. Pengene skal være tilgængelige og sikre.
- Mellem horisont (6-18 måneder): Du søger aktivt, men markedet er svært, eller du vil finde det helt rigtige. En del af pengene kan potentielt arbejde lidt hårdere.
- Lang horisont (18+ måneder): Du lejer midlertidigt, venter på det rigtige marked, eller overvejer at investere en portion separat fra boligkøbet.
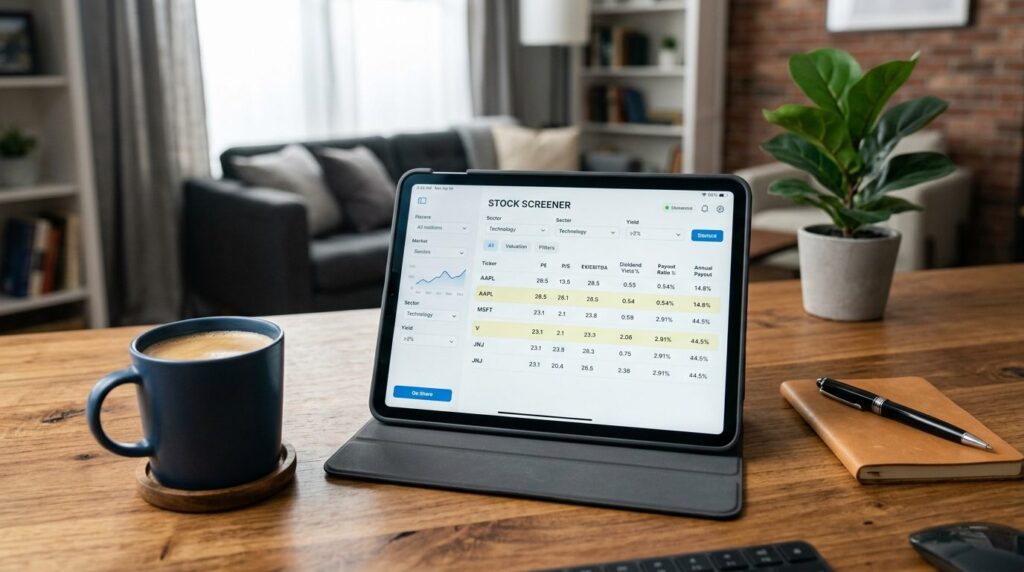
Forskellen mellem disse scenarier er enorm. Ved en kort horisont er risikoen for tab i aktiemarkedet simpelthen for høj — selv brede indeksfonde kan falde markant på få måneder. Ved en længere horisont åbner muligheder sig, herunder at find undervurderede aktier gennem systematisk screening, hvor du filtrerer efter værdiansættelse og sundhedsscore frem for at gætte dig frem.
Finanstilsynet understreger generelt, at investering i aktier kræver en horisont på mindst fem år for at udligne udsving. Det betyder ikke, at du skal vente fem år — men det betyder, at den del af overskuddet, du investerer i aktier, bør være penge, du kan undvære i den periode uden at kompromittere boligkøbet.
Kontant opsparing versus investering: fordele og ulemper
Mange boligsælgere falder i en af to grøfter: enten lader de hele overskuddet stå på en lønkonto med minimal forrentning, eller også kaster de sig ud i investeringer uden at overveje likviditetsbehovet. Begge dele kan koste dig — enten i tabt købekraft eller i realiserede tab på det forkerte tidspunkt.
Kontante alternativer: sikkerhed har en pris
Kontante placeringer omfatter almindelige bankkonti, højrentekonti, bankernes opsparingsprodukter og korte obligationer. Fordelene er tydelige:
- Tilgængelighed: Du kan hæve pengene, når du finder den rigtige bolig
- Ingen kursrisiko: Du ved præcis, hvad du har (fraregnet inflation)
- Indskydergaranti: Op til et vist beløb er din opsparing dækket ved bankkrak — Finansiel Stabilitet administrerer garantiordningen i Danmark
Ulemperne er lige så klare. Renterne på danske bankkonti har historisk været lave sammenlignet med inflationen, hvilket betyder, at din købekraft langsomt udhules. Hvis du venter i to år med et stort overskud på kontoen, kan du reelt have færre penge målt i hvad de kan købe.
Investering: potentiale med forbehold
At investere en del af overskuddet kan give højere afkast, men kommer med væsentlige forbehold:
- Kursrisiko: Værdien kan falde — også på kort sigt, også for “sikre” investeringer
- Tidsfaktor: Du kan blive tvunget til at sælge på et dårligt tidspunkt, hvis boligkøbet kalder
- Skattemæssige forhold: Gevinster beskattes, og reglerne afhænger af investeringstype og beholdning — kontakt Skattestyrelsen eller en rådgiver for din specifikke situation
Nøglen er at adskille pengene mentalt og praktisk: den del, du skal bruge til boligen, og den del, du kan undvære i længere tid.
Sådan vurderer du risiko når pengene har en deadline
At have en deadline på pengene ændrer risikovurderingen fundamentalt. Normalt anbefales det at have en nødfond og derefter investere langsigtet. Men overskud fra et boligsalg er ikke en almindelig opsparing — det er øremærkede midler med et konkret formål.
Den praktiske risikotest
Stil dig selv følgende spørgsmål:
- Hvad er det mindste beløb, jeg skal bruge til udbetaling og omkostninger ved næste boligkøb? Dette beløb bør stå sikkert uanset tidshorisont.
- Hvad har jeg råd til at miste på kort sigt uden at kompromittere boligkøbet? Kun dette beløb bør overhovedet overvejes til mere risikable investeringer.
- Kan jeg udskyde boligkøbet, hvis markedet falder? Hvis svaret er nej, bør du være endnu mere konservativ.
Et eksempel: Har du et overskud på 1,5 million kroner og regner med at skulle bruge 1,2 million til næste bolig, har du reelt kun 300.000 kroner at “eksperimentere” med. Og selv det beløb bør du kun investere, hvis du kan leve med, at det midlertidigt falder til 200.000 — eller mindre.
Spredning som risikostyring
Hvis du vælger at investere en del, er spredning afgørende. Det betyder ikke bare at købe flere aktier, men at sprede på tværs af:
- Aktivklasser: Aktier, obligationer, eventuelt råvarer eller ejendomsfonde
- Geografier: Ikke kun danske aktier, men globalt
- Sektorer: Undgå at være overeksponeret mod én branche
- Tid: Overvej at investere gradvist frem for alt på én gang
Hvornår giver det mening at investere langsigtet?
For nogle boligsælgere giver det mening at adskille en portion af overskuddet fuldstændigt fra boligøkonomien. Det kræver, at du opfylder visse forudsætninger:
- Økonomisk buffer: Du har allerede den fulde udbetaling til næste bolig samt en nødfond på mindst tre-seks måneders udgifter
- Stabil indkomst: Du kan håndtere uforudsete udgifter uden at røre investeringerne
- Reel langsigtethed: Du har disciplin til at lade investeringen stå i minimum fem år, uanset hvad markedet gør
Hvis du opfylder disse kriterier, kan det give mening at placere eksempelvis 10-20 procent af overskuddet i en langsigtet portefølje. Her handler det ikke længere om at parkere penge midlertidigt, men om at opbygge formue over tid.
Sådan kommer du i gang med langsigtede investeringer
Langsigtede investeringer i aktier kræver en struktureret tilgang. Mange begyndere køber tilfældige aktier baseret på nyheder eller tips, hvilket sjældent giver gode resultater. En mere systematisk metode involverer:
- Definér din strategi: Vil du fokusere på vækstaktier, værdisaktier, udbytteaktier eller en blanding?
- Brug værktøjer til screening: I stedet for at gætte kan du filtrere aktier efter objektive kriterier som værdiansættelse, finansiel sundhed og udbytteprocent
- Undersøg grundigt: Screening giver kandidater — ikke færdige beslutninger. Læs regnskaber, forstå forretningsmodellen, vurdér ledelsen
- Spred risikoen: Selv med grundig research kan enkeltaktier skuffe. En portefølje med 10-20 aktier reducerer den selskabsspecifikke risiko
Mange langsigtede investorer foretrækker desuden brede indeksfonde som fundament, eventuelt suppleret med enkelte aktier i selskaber, de har særlig indsigt i eller tillid til.
Konkrete muligheder for forskellige tidshorisonter
Lad os se på, hvordan forskellige tidshorisonter kan oversættes til konkrete handlinger. Husk, at dette er generelle overvejelser — din situation kan kræve en anden tilgang.
0-6 måneder: fokus på sikkerhed
Med en kort horisont bør hovedparten af pengene stå på sikre konti. Undersøg om din bank tilbyder højrentekonti til større indskud, og sammenlign flere banker. Vær opmærksom på bindingsperioder og opsigelsesfrister — du skal kunne hæve pengene, når den rigtige bolig dukker op.
Korte obligationer eller pengemarkedsfonde kan være et alternativ med marginalt højere forrentning, men konsultér din bank eller en rådgiver om risici og omkostninger.
6-18 måneder: en balanceret tilgang
Her kan det give mening at dele overskuddet op. Et forsigtigt eksempel kunne være:
- 70-80 procent på sikre konti eller i meget korte obligationer
- 20-30 procent i en blanding af aktier og obligationer, eventuelt gennem en balanceret investeringsforening
Den investerede del bør du være villig til at lade stå, selv hvis markedet falder. Kan du ikke det, bør andelen være mindre — eller nul.
18+ måneder: mulighed for mere eksponering
Med en længere horisont kan en større del potentielt investeres, men principperne forbliver de samme: pengene til selve boligkøbet bør stadig være sikre, og kun det overskydende kan investeres mere aggressivt.
Her kan det også give mening at undersøge aktiesparekonto og andre skatteoptimerede ordninger. Skattestyrelsen har information om reglerne, og din bank kan hjælpe med de praktiske forhold.
Typiske fejl du bør undgå
Erfaring fra rådgivere og bankfolk peger på flere gentagende fejl blandt boligsælgere med overskud:
- At undervurdere boligomkostninger: Udover udbetalingen kommer tinglysning, advokat, eventuel istandsættelse og flytteomkostninger. Regn konservativt.
- At overvurdere egen risikotolerance: Det er let at sige, at man kan tåle et fald på 20 procent, men følelsen er en anden, når det sker — især når pengene skal bruges snart.
- At jagte afkast på kort sigt: Forsøg på at “time” markedet eller finde den næste store aktie inden for få måneder er sjældent vellykket.
- At ignorere skat: Gevinster beskattes, og tab kan kun fradrages under visse omstændigheder. Få et overblik, inden du handler.
- At handle for ofte: Hver handel koster — både i kurtage og potentielt i dårlig timing. Langsigtede investorer handler typisk sjældent.
Få professionel hjælp til større beløb
Ved større overskud — hvad der udgør “større” afhænger af din samlede økonomi — kan det være værd at konsultere en uafhængig rådgiver. Banker tilbyder rådgivning, men har også interesse i at sælge egne produkter. En uafhængig rådgiver, der betales per time frem for via provision, kan give mere neutral vejledning.
Forbrugerrådet Tænk har information om, hvad du bør være opmærksom på ved valg af finansiel rådgiver, herunder spørgsmål om uafhængighed og aflønningsform.
Overvej også at tale med din bank om deres vurdering af din samlede økonomi. Nogle gange kan det bedste “afkast” være at reducere dyr gæld andre steder frem for at investere overskuddet.
Ofte stillede spørgsmål
Kan jeg miste penge, hvis jeg investerer mit boligoverskud i aktier?
Ja. Aktiemarkedet kan falde, og der er ingen garanti for, at du får dine penge tilbage på kort sigt. Det er derfor afgørende kun at investere den del af overskuddet, du kan undvære i flere år, mens resten til boligkøbet står sikkert på kontante alternativer.
Hvor lang tid skal jeg minimum investere for at aktieinvestering giver mening?
Der findes intet magisk tal, men en tommelfingerregel er mindst fem år for at udligne kortsigtede udsving. Ved kortere horisonter stiger risikoen for, at du skal sælge på et dårligt tidspunkt markant.
Skal jeg betale skat af afkast fra investeret boligoverskud?
Som udgangspunkt ja. Gevinster på aktier og investeringsforeninger beskattes efter regler, der afhænger af, om du bruger en aktiesparekonto, et frit depot eller en pensionsordning. Skattestyrelsen har detaljerede regler, og din bank kan hjælpe med at forstå din konkrete situation.
Er det bedre at købe enkeltaktier eller investeringsforeninger?
For de fleste er investeringsforeninger eller ETF’er et enklere og mere diversificeret valg. Enkeltaktier kræver mere research og indebærer højere selskabsspecifik risiko. Hvis du alligevel vil købe enkeltaktier, bør du bruge systematisk screening og grundig analyse frem for at gætte.
Hvad hvis boligmarkedet ændrer sig, og jeg skal bruge pengene hurtigere end forventet?
Det er præcis derfor, hovedparten af boligoverskuddet bør stå tilgængeligt. Planlæg konservativt, og regn med at den rigtige bolig kan dukke op før forventet. Den del, du har investeret langsigtet, bør du mentalt betragte som utilgængelig for boligkøbet — ellers risikerer du at sælge på det forkerte tidspunkt.