
Annonce – sponsoreret indhold.
Bilforsikring efter flytning er noget, de fleste boligejere først tænker på, når fakturaen lander i e-Boks – og så er overraskelsen ofte stor. Når du flytter til en ny adresse, ændrer du samtidig de parametre, som forsikringsselskabet bruger til at beregne din præmie: postnummer, parkeringsforhold og forventet kørselsmønster. Resultatet kan være en markant prisstigning, men også en potentiel besparelse, hvis du handler proaktivt. Denne guide giver dig en konkret køreplan til at håndtere bilforsikringen som en del af din flytteproces, så du hverken betaler for meget eller står med huller i dækningen.
- Du har pligt til at opdatere din adresse hos forsikringsselskabet ved flytning – ellers risikerer du nedsat eller bortfaldet dækning
- Postnummeret er en af de væsentligste faktorer i prisberegningen, og forskellen mellem to byer kan være flere tusinde kroner årligt
- En flytning er det oplagte tidspunkt at sammenligne markedet, fordi din profil ændrer sig
- Vær opmærksom på overgangsperioden mellem gammel og ny bolig – manglende opdatering kan skabe dækningshuller
Hvorfor din nye adresse påvirker prisen på bilforsikringen
Forsikringsselskaber beregner præmien ud fra statistisk risiko, og dit postnummer spiller en afgørende rolle. I byområder med tæt trafik, flere tyverier og højere skadesfrekvens vil præmien typisk ligge højere end i mindre belastede områder. Det handler ikke om, hvor god en bilist du er, men om den samlede skadestatistik i dit nye nærområde.
Konkret vurderer selskaberne blandt andet:
- Postnummer og område: Storbyer som København, Aarhus og Odense har generelt højere præmier end landdistrikter
- Parkeringsforhold: Parkerer du i garage, på privat grund eller på offentlig vej? Garage giver ofte rabat
- Forventet kørselsmønster: Afstanden til arbejde og dit årlige kilometertal påvirker prisen
- Tyveririsiko: Visse postnumre har højere statistik for biltyverier og indbrud i biler
Når du flytter, ændrer en eller flere af disse faktorer sig automatisk. Derfor kan den samme bil med den samme fører koste noget helt andet at forsikre på den nye adresse. Det er ikke ualmindeligt at se prisforskelle på flere tusinde kroner årligt mellem postnumre. Netop derfor giver det mening at sammenlign bilforsikringer her, når du alligevel skal opdatere dine oplysninger – på den måde får du et aktuelt billede af, hvad markedet tilbyder til din nye profil.
Hvornår og hvordan du skal opdatere forsikringen
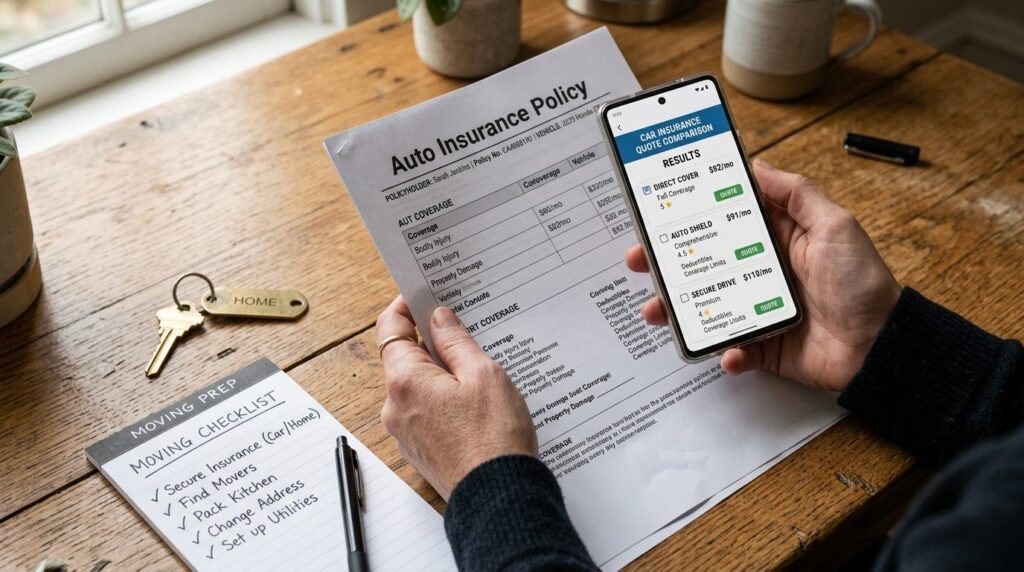
Opdatering af bilforsikringen bør stå på din flyttetjekliste på linje med adresseændring hos folkeregistret, flytning af el og gas samt omadressering af post. Faktisk er det ikke bare en god idé – det er en forpligtelse ifølge dine forsikringsvilkår.
Timing er afgørende
Du bør give dit forsikringsselskab besked om flytningen, så snart du kender den præcise overtagelsesdato. De fleste selskaber kræver, at du oplyser adresseændring senest på selve flyttedagen. Venter du for længe, kan det i værste fald betyde, at din dækning reduceres eller helt bortfalder ved en skade.
Rent praktisk kan du typisk opdatere adressen via:
- Selvbetjening på forsikringsselskabets hjemmeside eller app
- Telefonisk kontakt til kundeservice
- Skriftlig henvendelse via e-mail eller sikker post
Disse oplysninger skal du have klar
Når du kontakter selskabet, bør du have følgende information parat:
- Ny adresse med postnummer: Det vigtigste parameter for prisberegningen
- Parkeringsforhold: Garage, carport, privat parkeringsplads eller gadeparkering
- Ændret kørselsbehov: Ny afstand til arbejde, forventet årlig kørsel
- Overtagelsesdato: Hvornår ændringen skal træde i kraft
- Eventuel periode med dobbelt bolig: Hvis du har adgang til begge adresser i en overgangsperiode
Selskabet vil typisk bekræfte ændringen skriftligt og oplyse, om præmien stiger eller falder. Du modtager enten en regulering af din næste opkrævning eller en særskilt efteropkrævning/tilbagebetaling.
Overvej at skifte selskab frem for blot at opdatere
En flytning er det naturlige tidspunkt at revurdere hele din forsikringsaftale. Når din profil ændrer sig væsentligt, kan forholdet mellem selskaberne også ændre sig. Det selskab, der var billigst på din gamle adresse, er ikke nødvendigvis billigst på den nye.
Hvornår et skift giver mening
Overvej at indhente nye tilbud, hvis:
- Du flytter til et væsentligt anderledes område (fx fra land til by eller omvendt)
- Din årlige kørsel ændrer sig markant
- Du har været kunde i samme selskab i flere år uden at tjekke markedet
- Du oplever en betydelig prisstigning ved opdateringen
Sådan skifter du uden huller i dækningen
Hvis du beslutter at skifte selskab i forbindelse med flytningen, skal du være opmærksom på opsigelsesfristen hos dit nuværende selskab. De fleste bilforsikringer kan opsiges med én måneds varsel til udgangen af en måned, men tjek dine specifikke vilkår.
En sikker fremgangsmåde er:
- Indhent tilbud fra nye selskaber baseret på din nye adresse
- Tegn ny forsikring med startdato, der matcher udløb af den gamle
- Opsig den gamle forsikring skriftligt med henvisning til ophørsdato
- Bekræft skriftligt hos begge selskaber, at der ikke er overlap eller hul
Faldgruber i overgangsperioden mellem boliger
Mange boligkøbere og -sælgere befinder sig i en periode, hvor de har adgang til både den gamle og den nye bolig. Måske renoverer du den nye bolig, mens du stadig bor på den gamle adresse, eller du afventer salg af din nuværende bolig. Denne overgangsperiode kan skabe uventede problemer med bilforsikringen.
Dobbeltdækning og manglende dækning
Hvis du ikke kommunikerer tydeligt med dit forsikringsselskab, kan du ende i en af to uheldige situationer:
- Manglende dækning: Du har officielt meldt flytning, men bilen står stadig primært på den gamle adresse. Ved en skade kan selskabet hævde, at du har givet forkerte oplysninger
- Unødvendige udgifter: Du opretholder to sæt forsikringsvilkår eller betaler for dækning, der ikke matcher dine faktiske forhold
Hvad du skal gøre i overgangsperioden
Vær åben over for dit forsikringsselskab om situationen. Forklar, at du har adgang til to adresser, og spørg konkret:
- Hvilken adresse skal registreres som primær?
- Er der dækning, hvis bilen parkerer på den sekundære adresse?
- Hvornår præcist skal jeg melde den endelige flytning?
De fleste selskaber har erfaring med overgangsperioder og kan notere din situation, så du er korrekt dækket begge steder. Dokumentér altid aftaler skriftligt.
Tjekliste: Bilforsikring ved flytning
Her er en konkret oversigt over, hvad du skal gøre og hvornår:
Inden flytning (1-2 måneder før):
- Find dine nuværende forsikringsvilkår og notér opsigelsesfristen
- Indhent tilbud fra andre selskaber baseret på den nye adresse
- Vurder om det kan betale sig at skifte selskab
Ved flytning (på overtagelsesdagen):
- Giv dit forsikringsselskab besked om ny adresse
- Oplys nye parkeringsforhold og forventet kørselsmønster
- Få skriftlig bekræftelse på ændringen og ny præmie
Efter flytning (inden for første måned):
- Tjek at den nye præmie er korrekt opkrævet
- Kontrollér at policedokumentet viser den rigtige adresse
- Overvej om dækningsniveauet stadig passer til dine behov
Hvis du står over for en større flytning med mange praktiske opgaver, kan det være en fordel at få professionel assistance. Læs eventuelt mere om hvordan du forbereder din flytning med professionel hjælp, så du får frigjort tid til de administrative opgaver som forsikring og adresseændringer.
Særlige forhold ved elbiler og nyere biler
Hvis du kører elbil, er der ekstra grund til at være opmærksom på forsikringen ved flytning. Ifølge tal fra FDM koster reparation af en forsikringsskadet elbil i gennemsnit 15.200 kr. – det er 24 procent dyrere end tilsvarende reparationer på nyere benzinbiler. Det betyder, at elbiler generelt er dyrere at forsikre, og prisforskellene mellem selskaber kan være endnu større.
Ved flytning til en ny bolig med elbil bør du også overveje:
- Har den nye bolig lademulighed, og hvordan påvirker det din kørsel og dermed forsikringsprofil?
- Parkerer du tættere på eller længere fra ladestandere, og ændrer det dit kørselsmønster?
- Er der særlige dækninger til ladekabel og ladeudstyr, som du bør have med?
Når du er uenig med selskabet om præmieændringen
Det sker, at en præmiestigning ved flytning føles urimelig. Hvis du mener, at selskabet har vurderet din risiko forkert, har du muligheder:
- Bed om en forklaring: Selskabet skal kunne redegøre for, hvilke faktorer der har ført til prisstigningen
- Tjek parkeringsoplysningerne: Måske er der registreret gadeparkering, selvom du faktisk har garage
- Indhent konkurrerende tilbud: Det bedste forhandlingsargument er et billigere tilbud fra et andet selskab
- Kontakt Ankenævnet for Forsikring: Ved egentlige tvister om dækning eller vilkår kan du klage til ankenævnet
Forbrugerrådet Tænk tester løbende bilforsikringer og kan være en nyttig ressource, hvis du vil sammenligne vilkår og dækning på tværs af selskaber. I deres seneste test fra 2026 varierede både pris og vilkår betydeligt mellem de 14 testede selskaber.
Ofte stillede spørgsmål
Skal jeg give forsikringsselskabet besked, selvom jeg kun flytter inden for samme by?
Ja, du skal altid opdatere din adresse hos forsikringsselskabet ved flytning – også inden for samme by eller endda samme postnummer. Selvom præmien måske ikke ændrer sig væsentligt, har du pligt til at oplyse korrekt adresse. Undlader du det, kan selskabet reducere eller afvise dækning ved en skade med henvisning til forkerte oplysninger.
Hvad sker der, hvis jeg glemmer at opdatere adressen?
Hvis du ikke opdaterer adressen og efterfølgende får en skade, kan forsikringsselskabet hævde, at du har givet ukorrekte oplysninger. I bedste fald regulerer de erstatningen ud fra den præmie, du burde have betalt. I værste fald kan de helt eller delvist afvise dækning. Det er derfor vigtigt at opdatere med det samme.
Kan jeg opsige min bilforsikring midt i en forsikringsperiode, hvis jeg vil skifte selskab?
De fleste bilforsikringer kan opsiges med én måneds varsel til udgangen af en måned, uanset hvornår din årsperiode udløber. Tjek dog dine specifikke vilkår, da nogle aftaler kan have længere binding. Ved flytning har du ofte særlig mulighed for at opsige med kort varsel, fordi forudsætningerne for aftalen ændrer sig.
Hvad nu hvis min præmie stiger markant efter flytningen – kan jeg klage?
Du kan ikke klage over prisstigningen i sig selv, da selskaberne frit kan fastsætte præmier baseret på deres risikovurdering. Men du kan bede om en forklaring på beregningen og tjekke, at de anvendte oplysninger er korrekte. Hvis du mener, der er fejl, kan du få det rettet. Alternativt er det mest effektive at indhente tilbud fra andre selskaber og skifte, hvis du finder en bedre pris.